保险与担保业务的融合发展 探索担保业务的新路径
在现代金融体系中,保险和担保业务作为风险管理和信用增强的重要工具,各自发挥着不可替代的作用。随着经济全球化和市场需求的多样化,保险公司和担保机构之间的业务融合日益加深,“保险及担保业务”逐渐成为一种综合性的金融服务模式,而其中“从事担保业务”则为保险机构开辟了新的增长空间。本文将从保险与担保的关系入手,解析担保业务的内涵、模式、风险及发展前景。
一、保险与担保业务的关系
保险业务的核心是风险转移和损失补偿。投保人通过支付保费,将特定风险转移给保险人,在发生保险事故时获得经济赔偿。而担保业务则是担保人(第三人)为债务人向债权人提供信用保证,当债务人不能履行债务时,由担保人代为履行或赔偿。两者的共通点在于:都是基于风险承担并提供信用增级,但法律关系和运作模式有明显区别。
- 法律关系不同:保险合同是独立的双务合同,担保合同则是主合同的从合同(除非独立保函)。
- 风险性质不同:保险承保的是偶然、非故意的纯粹风险;担保涉及信用风险,且多为履约义务的直接承诺。
- 追偿权不同:保险人在财产险中赔付后可代位求偿;担保人代偿后一般对债务人有追偿权。
尽管存在差异,保险公司凭借其资本实力、风险管理和精算技术,天然具备从事担保业务的优势,尤其在与信贷、贸易、工程等相关的领域。
二、保险公司从事担保业务的主要模式
目前,我国保险公司开展担保业务(或类担保业务)主要有以下几种形式:
- 履约保证保险:保险公司作为保险人,为被保证人(承包人、供应商等)的履约义务提供保证。若被证人不履约,权利人可向保险公司索赔。典型产品包括工程履约保证保险、农民工工资支付保证保险等。
- 诉讼保全责任保险:当事人申请财产保全时,保险公司出具保函替代现金保证金,保障因申请错误造成的损失。本质上是以保险形式实现担保功能。
- 关税保证保险:进出口企业以保险单代替银行保函,向海关提供税款担保,享受“先放后税”便利。
- 融资性担保的“保险化”:部分保险公司通过“保证保险+贷款”模式,为中小微企业融资提供信用增进,这实际上承担了担保增信功能(需注意合规,防止变相融资担保)。
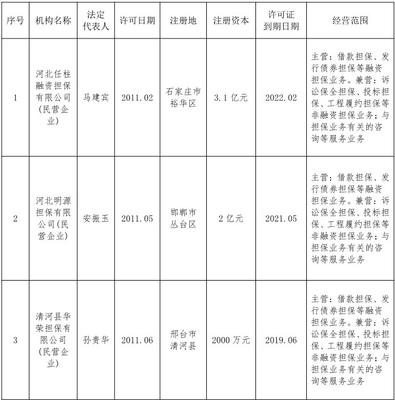
- 直接从事担保业务:少数保险集团旗下设有融资担保公司,取得牌照后独立开展担保业务。由于监管隔离要求,这部分通常作为子公司运营。
三、担保业务的经营要点与风险管理
保险公司从事担保业务,必须高度重视风险控制,否则可能造成严重损失。主要风险及管控措施包括:
- 信用风险:债务人违约是最大风险。应对措施:严格准入审核、反担保要求、分散承保、动态监控债务人财务变化。
- 法律合规风险:需确保产品设计符合保险法与担保法要求,避免混同经营。例如保证保险与保证担保的界限需明确,防止监管套利。
- 资本消耗风险:担保业务占用资本较高,需通过再保险、共保、风险证券化等方式分散。保险公司应将担保业务纳入全面风险管理体系,设置专项风险限额。
- 操作风险:内部流程不完善、员工道德风险等可能导致损失。应建立独立的担保业务审批和核保流程,加强内部审计。
四、发展前景与建议
随着我国社会信用体系逐步健全,以及“放管服”改革推进(如以保险保函替代现金保证金),保险担保业务迎来重大机遇。特别是在工程建设、进出口贸易、诉讼保全、政府采购等领域,保险公司具备广阔的市场空间。
为促进保险及担保业务的健康发展,建议如下:
- 完善监管规则:明确保证保险与担保的法律边界,防止监管真空与重复。出台专项指引,规范保险机构从事担保业务的资质、资本、准备金等要求。
- 强化科技赋能:利用大数据、区块链等技术建立智能风控平台,实现对被保证人信用状况的实时监测,降低信息不对称。
- 推动产品创新:开发针对新业态、新场景的保证保险产品,如绿色金融、科创企业贷款保证保险等,同时探索保险与担保的组合模式。
- 加强人才培育:培养既懂保险精算又熟悉担保法律和信贷实务的复合型人才,提升保险公司担保业务的专业化水平。
五、
保险及担保业务的融合,是金融市场深化的必然趋势。保险公司从事担保业务,既能满足实体经济的信用增级需求,也能拓展自身的盈利来源。机遇与风险并存,只有坚持稳健经营、强化风控、合规创新,才能实现保险与担保的良性互动,并在服务经济社会高质量发展的过程中,实现自身的可持续成长。
如若转载,请注明出处:http://www.ccshike.com/product/53.html
更新时间:2026-10-13 12:23:15